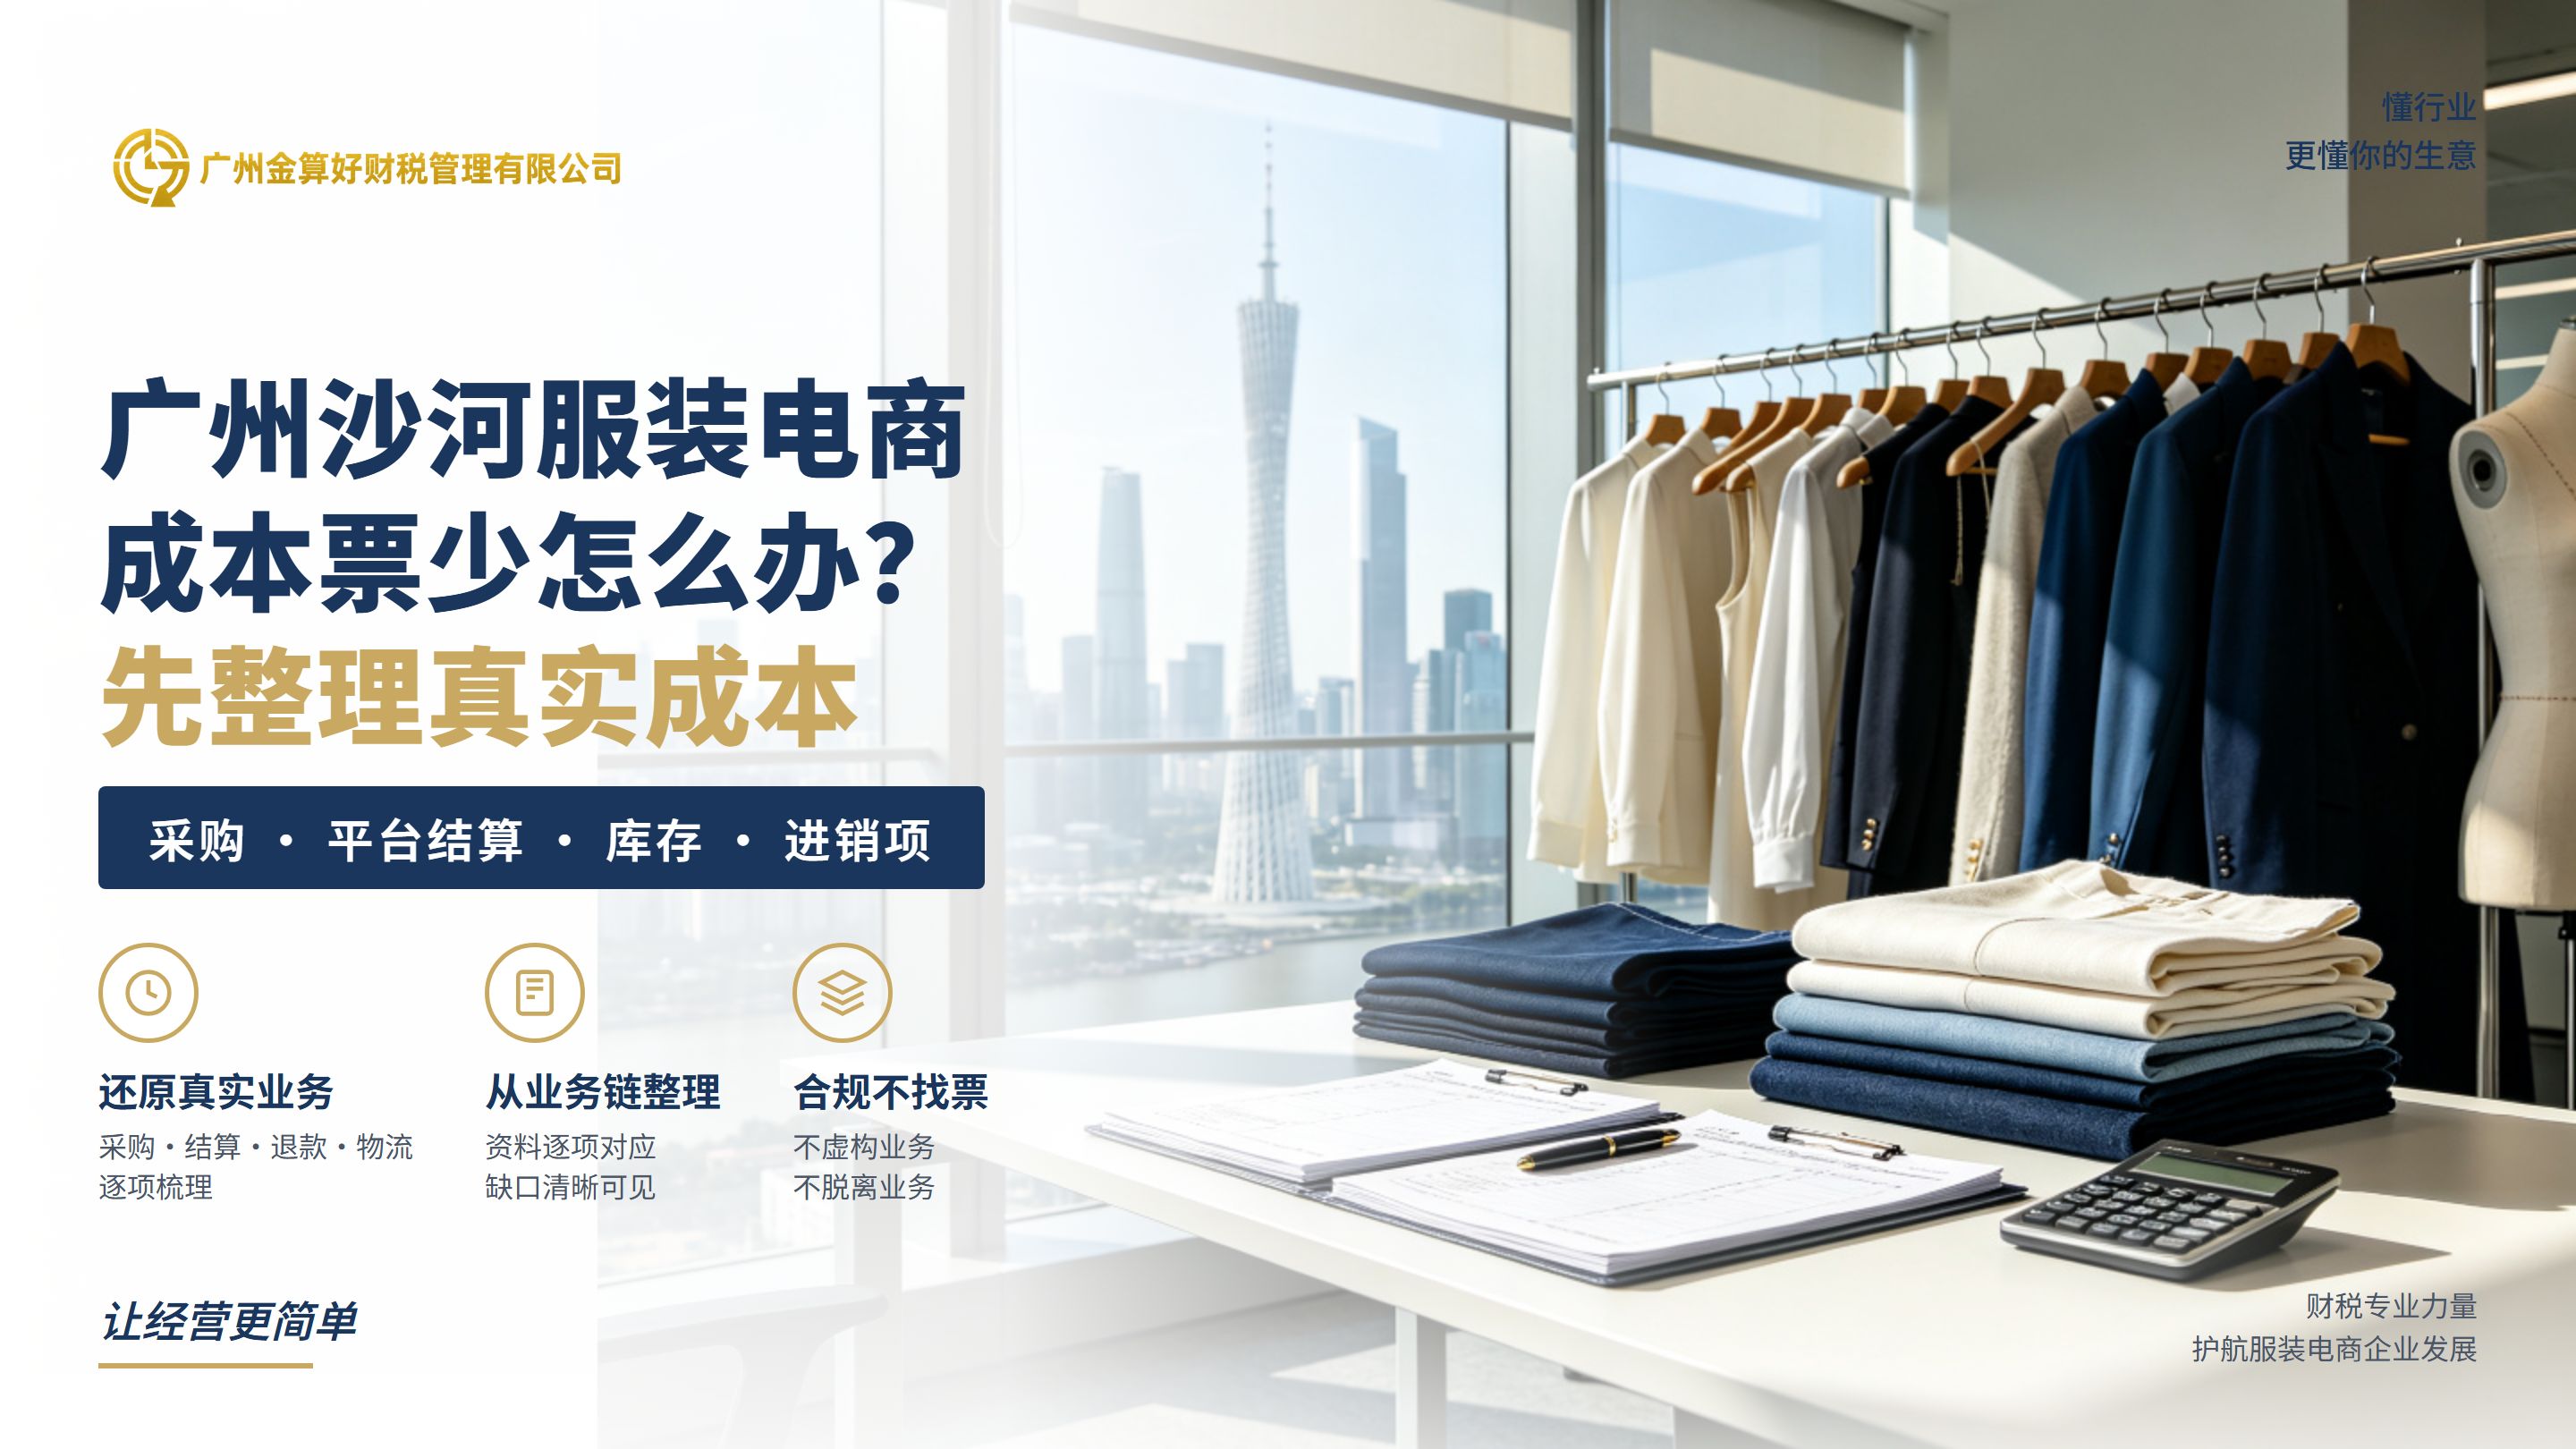
针对沙河服装电商成本票不足的困境,强调先还原真实业务链,从采购、平台结算、库存等维度逐项梳理,而非盲目"找票"。
广州沙河服装电商成本票少怎么办?先整理哪些真实成本?
服装电商流水大、成本票少时,第一步不是到处"找票",而是先把真实采购、平台结算、退款、佣金、物流、推广和银行回款梳理清楚,再判断哪些成本资料能够依法取得和完善。
一、成本票少,不代表真实成本不存在
更合理的顺序应该反过来:先还原真实业务。把采购、平台结算、退款、佣金、物流、推广费用、库存和银行回款梳理出来,再判断哪些真实成本已经有资料、哪些资料需要补充、哪些事项本来就不应通过无真实业务的票据去解决。
广州沙河服装电商如果出现平台销售额增长、但成本资料不完整的情况,最容易走偏的做法是先问"还能去哪里找点成本票"。
服装电商的经营成本并不只体现在一张采购发票上。企业可能同时发生货品采购、平台佣金、推广、物流、退款等经营事项。账务处理首先要确认这些成本和费用是否真实发生,并能够与平台、银行和业务资料对应。
如果真实成本没有被完整整理,老板看到的账面利润可能与实际经营感受差距很大;但这也不意味着可以反过来用与真实业务无关的票据去"填成本"。
二、先整理四组最重要的数据
第一组是采购和成本资料。确认货品采购、供应商往来以及能够取得的合规成本资料。
第二组是平台经营数据。把销售、退款、平台结算和平台扣减项目分开,避免只看一个总流水。
第三组是物流和推广等经营费用。这些项目需要和平台结算、银行回款逐项对应;至于具体会计科目和不同平台的细分处理,仍应根据企业真实资料判断,不能统一套一个模板。
第四组是银行和往来数据。采购付款、平台回款以及个人账户收付等资金流向需要能够解释,避免成本和资金长期脱节。
三、服装电商为什么还要一起看库存?
对有真实经营和库存的企业而言,账务不仅用于完成纳税申报,还会影响老板判断利润、资金和库存。库存与采购、销售是否对应,是判断真实成本是否完整的一个重要侧面。
如果采购很多,但账面库存、销售和实际货品状态长期无法解释,单纯补几张成本票并不能解决经营数据失真的问题。基础代账可以根据现有发票、银行和其他资料梳理账面数据并提示差异;如果需要重构多年库存或建立完整进销存体系,则应另外评估。
四、哪些处理方式应当避免?
第一,不要把"成本票少"直接等同于"必须找票"。是否能够取得成本资料,应回到真实采购和真实服务。
第二,不要为了降低账面利润去虚构业务。金算好不承接虚开发票、虚假业务和隐瞒真实收入等违规要求。
第三,不要只看平台销售额,不看退款、费用和银行回款。电商平台流水与银行到账本来可能不同,差异需要逐项解释。
第四,不要把复杂库存问题当成普通月度代账可以无限解决。现场盘点、完整进销存重建和多年历史库存清理,和基础账务核对不是同一个服务层级。
五、什么情况下应该让财税人员进一步评估?
如果企业已经出现高流水、大量票据、复杂库存、多平台、多主体,或者一般纳税人销项较大、真实可抵扣进项不足,就需要结合纳税人身份、实际销项、进项、库存和经营资料进一步判断。
对沙河服装电商来说,真正重要的是建立一个长期可重复的资料习惯:采购有依据、平台数据可核、费用有来源、资金能对应、库存差异能发现。这样才能减少每个申报期临时"补资料"的被动状态。
六、成本资料整理可以从"业务链"而不是"票"开始
服装电商整理成本时,先把平台结算、退款、佣金、物流、推广费用、成本采购以及银行回款等数据逐项对应,确认哪些真实成本已经有资料、哪些资料还需要补充。从真实业务出发逐项核对,比先拿一堆票再反推业务更容易发现缺口。
例如采购有付款但资料不足,应先确认真实供应商和业务;平台结算明显低于销售数据,应同时看退款和平台扣减项目;库存长期偏大或偏小,则要判断采购、销售和账面数量之间是否存在持续差异。
这种整理方式的价值还在于帮助老板看经营。成本资料不是只为申报服务,它同时影响毛利、库存和资金判断。把真实业务链梳理清楚后,哪些是资料缺失、哪些是经营问题、哪些已经超出普通基础代账范围,会更容易区分。
如果企业属于一般纳税人,还要额外关注真实可抵扣进项与销项之间的关系。金算好在实际服务中处理过销项较大、进项不足的服装电商客户,会先核对企业能够取得的真实合规进项,并提醒客户提前安排税款,而不是等到逾期后再处理。
这也说明"成本票少"的问题并不只是利润表好不好看。它还可能同时影响进项核对、库存判断和税款准备,所以需要从真实经营结构出发,而不能只围绕某一张票据做文章。
FAQ|常见问题
Q1:成本票少,是不是税一定会很高?
A:不能直接下结论。需要先看企业收入、真实成本、纳税人身份、平台和银行流水等数据,再判断税款形成原因。
Q2:平台佣金和推广费能不能直接当成本?
A:这些费用需要与平台结算和真实业务逐项对应,具体会计科目及税务处理需要结合企业实际资料判断。
Q3:供应商暂时没有给票,会计能不能先随便做一笔成本?
A:不应自行编造业务。应先确认真实采购和付款依据,资料缺失的事项单独标记并继续补充真实依据。
Q4:服装库存很多,会影响基础代账吗?
A:会影响复杂度。复杂库存和往来越多,需要核对的数据越多;如果已经需要重建完整库存体系,通常应另行评估。
Q5:沙河服装电商选择代账,最应该看什么?
A:除了价格,还应看机构能否理解平台流水、成本票、库存和进销项,申报前有没有核对机制,业务复杂后是否有人升级处理。
金算好财税在沙河服装及电商场景中,强调先梳理真实经营资料,再处理账务和申报。对于成本票不足的问题,核心不是脱离业务"找票",而是把平台、采购、费用、资金和库存放回同一条真实经营链中判断。